「BaaS(Banking as a Service)」や「エンベデッド・ファイナンス(組み込み型金融)」という言葉を耳にする機会が増えています。とはいえ、「金融サービスの話は難しそう」「結局、何が便利になるの?」と感じる人も少なくないでしょう。
簡単にいえば、これまで銀行や保険会社などの金融機関で直接利用していた金融サービスを、普段使っているECサイトやアプリなどのサービスの中で、そのまま利用できるようにする仕組み。例えば、ネットショップで商品を購入するとき、別の金融機関のサイトへ移動することなく、その場でローンや後払いを利用できる――。こうした「サービスの中に金融機能を組み込む」動きが、いま広がってきています。
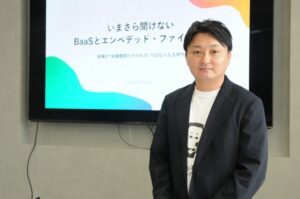
9月30日、アコム株式会社の子会社で、エンベデッド・ファイナンス事業を展開するGeNiE(ジーニー)株式会社が主催する勉強会が都内で行われました。BaaSとエンベデッド・ファイナンスの基本から、組み込み型ローンを展開するGeNiEの取り組み、さらに今後の可能性までが紹介されました。
金融サービスを「探す」から「サービスの中で使う」へ
従来、ローンや保険、銀行サービスを利用しようと思えば、まず金融機関を選び、専用のサイトや店舗で手続きをするのが一般的でした。
一方、エンベデッド・ファイナンスでは、金融機能そのものを別のサービスの中に組み込みます。
例えば旅行予約サイトでホテルを予約するときにキャンセル保険を申し込めたり、スマートフォンを購入するときに端末の破損保険に加入できたりするのも、その一例です。利用者からすれば、「保険会社を探して、別のサイトで申し込む」という手間がなくなります。必要なタイミングで、そのサービスに合った金融機能を利用できる、というメリットがあります。
仕組みとしては、銀行や保険会社などの金融機関がAPI(システム同士をつなぐ仕組み)を介して、ECサイトやアプリなどを運営する事業者に金融機能を提供します。
関係するのは大きく4者。
金融機関、金融機関と事業者をつなぐ「イネーブラー」、サービスを提供する「ブランドホルダー」、そして実際にサービスを利用するエンドユーザーです。
日本では、金融機関とイネーブラーの役割を一体で担うケースも多いとされます。
BaaSとエンベデッド・ファイナンスは何が違う?
ここで混同しやすいのが「BaaS」と「エンベデッド・ファイナンス」です。
BaaSは「Banking as a Service」の略で、銀行が持つ口座や決済などの機能を、他の事業者が自社サービスに組み込んで提供できるようにする考え方です。
一方、エンベデッド・ファイナンスは、より広く、金融サービスを本業のサービスの中に組み込むことを指します。
例えば、ECサイトにローンを組み込んだり、旅行予約サイトに旅行保険を組み込んだりするのがエンベデッド・ファイナンスです。
つまり、利用者から見ると「いつものサービスの中で金融サービスを使える」という点が共通しています。
こうした仕組みが広がる背景には、利用者の利便性だけでなく、事業者側にもメリットがあります。
金融機関にとっては、これまで接点のなかった顧客にサービスを届けられます。サービスを提供する事業者にとっては、本業の売上やアプリの利用頻度、顧客との関係性を高める機会になります。
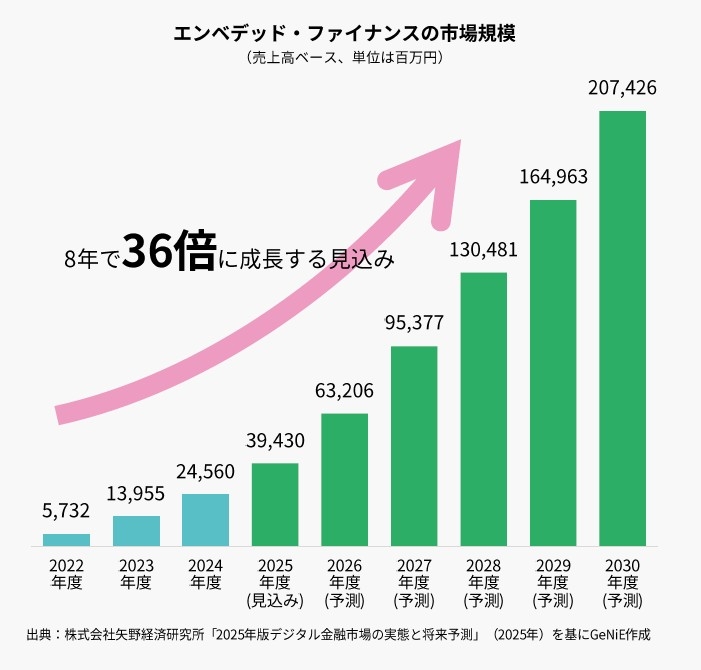
「エンベデッド・ファイナンスの期待値としてはかなり高いものがあります。矢野経済研究所の調べによると、2022 年~ 30 年、この 8 年間で 36倍の成長率を示しています。今後もさらに成長する見込みがあると言われていまして、我々も特に力を入れている分野です」
GeNiE代表取締役社長齊藤雄一郎氏はそう力説します。
実際にエンベデッド・ファイナンスの仕組みを利用している企業としては主に4類型に分けられると齊藤氏は分析します。
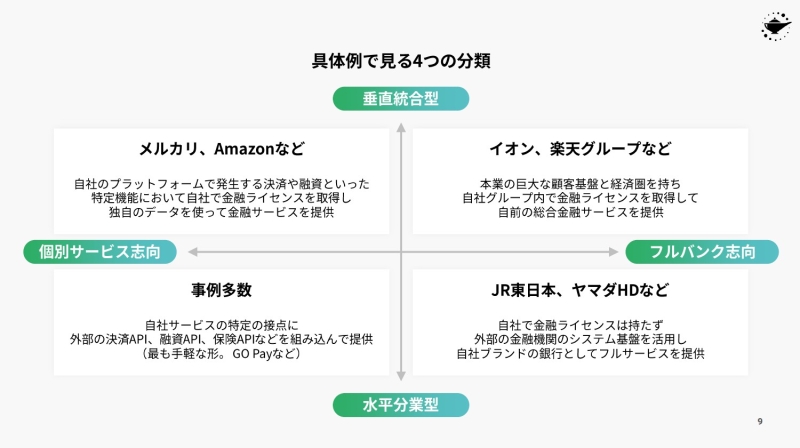
1つ目は、自社のプラットフォームで発生する決済や融資といった金融機能について、自社で金融ライセンスを取得して提供するメルカリやAmazonなどのグループ。
2つ目は、イオンや楽天グループに代表される、自社グループ内で金融ライセンスを保有して金融サービスを提供するグループです。
3つ目は、JR東日本やヤマダHDなどのように、自社で金融ライセンスを持たず、外部の金融機関のシステム基盤を活用しながら自社ブランドの金融サービスを提供するグループ。
そして4つ目が、外部の決済APIや融資API、保険APIなどを組み込んで金融サービスを提供するグループです。
さらに、サービスを通じて蓄積されるデータを活用できれば、利用者に合わせた金融サービスを提供することも可能になります。
GeNiEが手がける「組み込み型ローン」
こうしたエンベデッド・ファイナンスの中でも、GeNiEが展開しているのが、企業のサービスにレンディング(貸付)機能を組み込む「マネーのランプ」です。
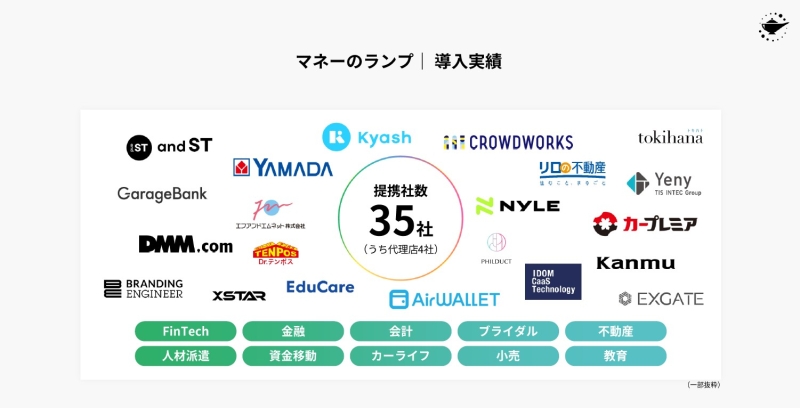
これは、ECサイトやアプリなどを運営する企業が、自社サービスの中にローン機能を組み込めるようにするものです。
例えば、普段利用しているサービスの画面上にローンの案内や利用可能額を表示し、そのまま申し込みまで進められるようにします。
サービス開始から24カ月の時点で、累計提携社数は35社、累計貸付実行額は200億円を超えたといいます。
特徴のひとつが、企業の成長段階やニーズに合わせて導入方法を選べることです。
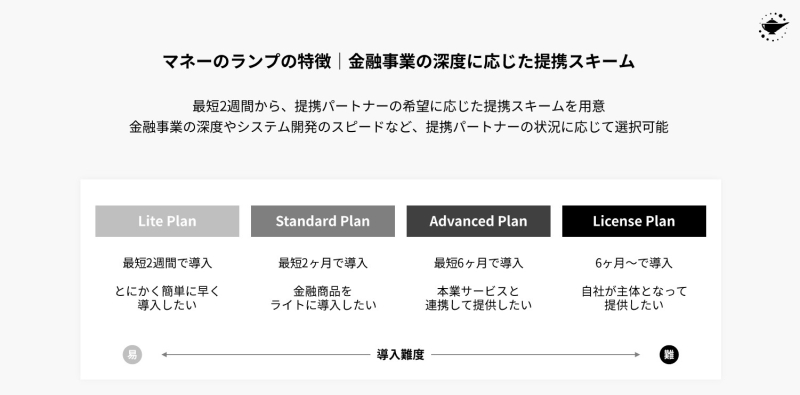
最も簡易的な「ライトプラン」では、サービス内にローンを広告のように掲載し、まずユーザーにどの程度ニーズがあるのかを確認することができます。
そこから一歩進んだ「スタンダードプラン」ではAPIでシステムを連携。申し込み時の入力を簡略化したり、提携先が持つデータを与信に活用したり、商品を一定程度カスタマイズしたりできます。
さらに「アドバンストプラン」では、貸金業務の一部を担い、自社アプリの中でローンの貸し付けや勧誘まで行うことができます。
そして「ライセンスプラン」では、提携企業自身が貸金業のライセンスを取得して金融サービスを提供することを目指し、そのための支援を行います。
今後はライトプランで裾野を広げながら、より深くサービスに組み込むスタンダードプラン以上の利用を増やし、ユーザーにとっての体験価値を高めていく考えということです。
「銀行のローン」に見えない金融サービス
エンベデッド・ファイナンスの特徴は、利用者が意識することなく金融サービスを使える点にもあります。
GeNiEでは、提携企業のブランドに合わせてサービス名や画面を設計することができます。金融機関の名前を前面に出さず、提携先のサービスとして提供することも可能です。実際にDMMでは、「DMMサクッとマネー」という名称で提供しています。
また、APIでシステムを連携することで、例えばECサイトの画面上に「現在利用できる残高」を表示し、それを買い物につなげるといった設計も可能になります。
金融サービスを単独で提供するのではなく、本業のサービスと金融を一体化させることで、新たな顧客体験をつくるのがエンベデッド・ファイナンスの狙いです。
「誰にでも同じ審査」から、サービスごとのデータを生かした与信へ
もうひとつのポイントが「与信」。
ローンでは、利用者にどれくらいお金を貸せるのかを判断する必要があります。GeNiEでは、一般的な属性情報だけでなく、提携先が持つサービス固有のデータも与信判断に一部活用しています。
例えば、アプリをいつダウンロードしたのか、どの程度の期間利用しているのかといった情報は、利用者が実在する人物なのか、なりすましの可能性はないかなどを判断する材料になります。
自営業などのフリーランス向けサービスであれば、報酬実績やスキル、サービスの利用行動なども参考にできます。
また、資金移動サービスの残高や後払いサービスの返済状況など、提携先によって利用できるデータも異なります。
こうしたデータを活用し、それぞれのサービスの利用者に合わせて審査モデルを設計することが、組み込み型ローンの特徴のひとつです。
勉強会では、具体的な業界独自のローンサービス導入事例も紹介されました。
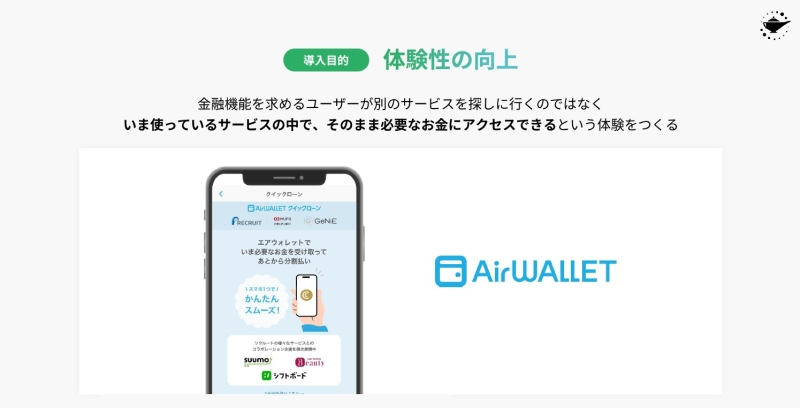
リクルートの「Air WALLET」では、金融サービスの商品性や利用体験の拡充につなげています。

アダストリアの「and ST(アンドエスティ)」では、「ちょこっと借り」といったカジュアルなネーミングを付けて金融サービスを組み込むことで、本業であるショッピングとの接点を広げています。
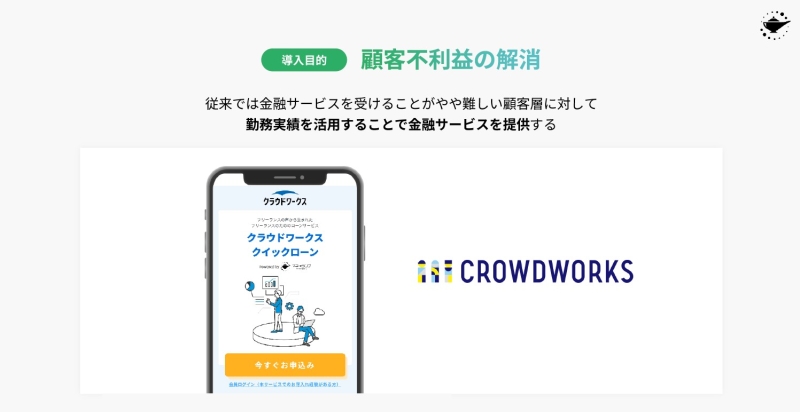
また、クラウドソーシングサービス「クラウドワークス」では、フリーランスの報酬実績やスキル、サービス上での利用行動などを活用し、フリーランスという働き方に合わせた与信を行っているといいます。
このように、同じローンであっても、どのサービスに組み込むかによって活用できるデータや利用者のニーズは変わってきます。
「ローンというのは、やはりユーザー心理がとても複雑な分野です。
今は特にお金に困っていなくても、急に大きな出費が必要になったり、突発的に資金が必要になったりすることがあります。そういうときに、すぐに使えるサービスがあると安心ですよね。
ただ一方で、『お金を借りる』ということに対して、どうしてもネガティブなイメージを持つ人も少なくありません。実際に、約9割のお客様が消費者金融に対して心理的な抵抗感があると回答しています。
だからこそ、私たちは前面に出るのではなく、あくまで“黒子”として、お客様が必要なときに、必要な金融サービスを自然な形で利用できるようにすることが大切だと考えています。
必要なものを、必要なタイミングで、できるだけスムーズに提供する。そうしたサービスを目指しています」(齊藤氏)
GeNiEでは、月間アクセス数30万人程度をひとつの目安として提携先を検討していますが、アクセス数が少なくても資金需要との相性がよければ、個別に事業性を判断しているということです。
ローンから始まり、金融サービス全体へ
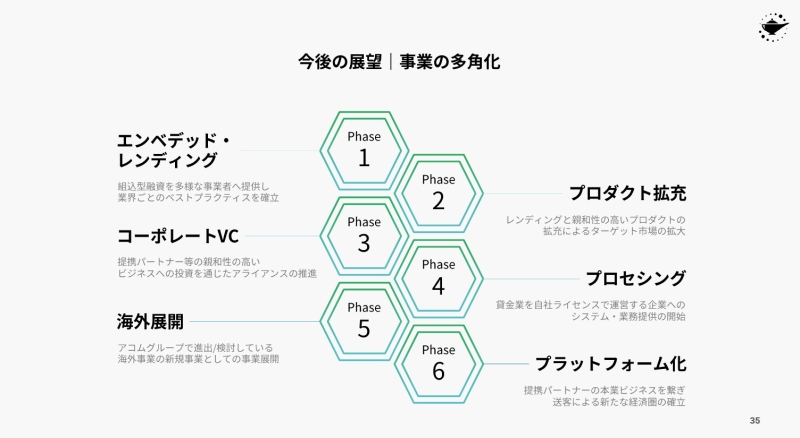
GeNiEでは今後、組み込み型ローンを「フェーズ1」と位置づけ、その先の展開も構想しています。
フェーズ2では、レンディング以外の金融商品との組み合わせ、フェーズ3では資本を活用した提携の深化、フェーズ4では金融サービスの基幹システムを支えるプロセッシングの提供を目指します。
さらにフェーズ5として、主に東南アジアへの展開も構想している、ということです。
提携企業が100社、200社と増えれば、企業同士をつなぎ、相互に顧客を紹介する仕組みも視野に入れています。
現在は「ローンをサービスの中に組み込む」という取り組みが中心ですが、その先には、さまざまな金融機能が普段使っているサービスの中に自然に存在する世界が見えてきます。
金融は「銀行へ行くもの」ではなくなる?
エンベデッド・ファイナンスが広がることで、金融サービスの利用方法は大きく変わる可能性があります。
「ローンが必要だから金融機関を探す」「保険に入りたいから保険会社を探す」のではなく、旅行を予約したら保険が表示され、買い物をしたら支払い方法としてローンが提示され、仕事の報酬を受け取ったらその実績に応じた金融サービスが提案される。そんな利用体験が、少しずつ身近になりつつあります。
利用者にとっては、金融サービスを「探す」手間が減るというメリットがあります。一方、サービスを提供する企業にとっては、金融機能を新たな顧客接点として活用できる利点があります。
金融とIT、そしてさまざまな業界のサービスが交わることで、金融サービスは「金融機関の商品」から「普段使っているサービスの一機能」へと変わりつつあります。
BaaSやエンベデッド・ファイナンスとは、難しい金融用語に見えて、実は私たちの日常のすぐそばで進んでいる変化なのです。
<取材・写真・文/霧島カヴ>